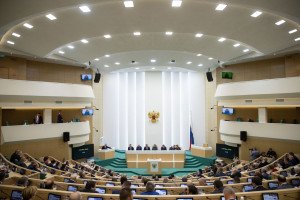
Фрагмент фото: Ludvig14 / Wikimedia Commons / CC BY-SA 3.0
Министерство финансов разработало законопроект, в очередной раз меняющий правила обращения с пенсионными накоплениями. С апреля 2027 года накопительные пенсии россиян предлагается “конвертировать” в Программу долгосрочных сбережений (действует с 2024 года). По мнению чиновников, она “уже доказала эффективность”: в рамках ПДС открыто около 15 млн договоров общим объемом свыше 1,2 трлн рублей. Законопроект был внесен в Госдуму поздно вечером в пятницу 6 ноября. Разбираемся, что, скорее всего, ждет наши пенсионные накопления на этот раз.
Правительственная комиссия по законопроектной деятельности 2 октября одобрила инициативу Минфина, предусматривающую с 1 апреля 2027 года конвертацию накопительной пенсии граждан в Программу долгосрочных сбережений (ПДС). Об этом сообщает пресс-служба министерства. Уточняется, что изменения при этом не коснутся страховых пенсий, учета пенсионных баллов и стажа.
Программа долгосрочных сбережений заработала в России с 1 января 2024 года. С ее помощью, утверждают в правительстве, можно накопить средства и воспользоваться ими в будущем - например, на приобретение недвижимости, образование детей, а также как дополнительным доходом к пенсии или в особых жизненных ситуациях. Оператора программы - а это один из негосударственных пенсионных фондов - в каждом конкретном случае выбирает сам гражданин. НПФ должен инвестировать пенсионные накопления, чтобы приумножить ваши сбережения.
Прибавку к своим накоплениям, указано на сайте Минфина, вы получите и от государства “при выполнении определенных условий”. Помимо прочего формирование сбережений возможно за счет личных взносов и взносов работодателя. Выплаты осуществляются при следующих условиях: по истечении 15 лет с даты заключения договора; по достижении возраста 55 (женщины), 60 (мужчины); досрочно, в особых жизненных ситуациях (дорогостоящее лечение, потеря кормильца).
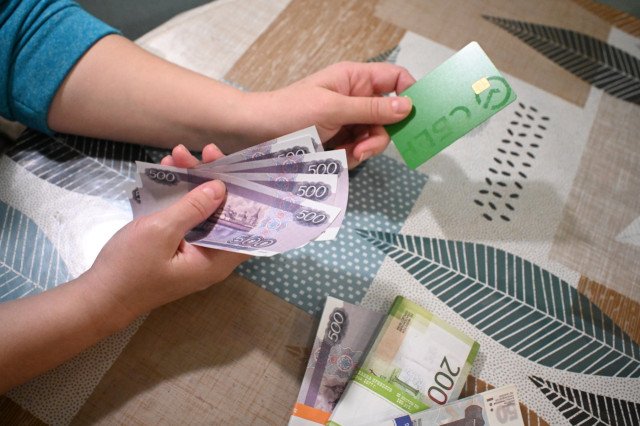
Нетрудно заметить, что в любом случае - что при использовании ПДС, что без ее использования - непосредственное взаимодействие происходит между гражданином и негосударственным пенсионным фондом. Относительное новшество в том, чтобы автоматически переводить в ПДС - “конвертировать”, в терминологии правительства, - и накопления так называемых “молчунов”. То есть тех, кто не определился в свое время с выбором НПФ или принципиально не захотел с ними связываться. В таком случае оператором накопительной части вашей пенсии становилась госкорпорация развития ВЭБ.РФ. Сейчас таких “молчунов” около 36,5 млн человек, а общий объем пенсионных накоплений под управлением корпорации приближается к 3 трлн рублей.
При этом добровольные перечисления в НПФ, констатируют в Минфине, делают немногие: “в 2024 году их внесли всего 28,4 тысячи человек”. Зато по Программе долгосрочных сбережений, подсчитало ведомство, уже “открыто порядка 15 млн договоров общим объемом свыше 1,2 трлн рублей”. И, учитывая средства “молчунов” из ВЭБ.РФ, это, получается, далеко не предел.
Цитируем сообщение пресс-службы Министерства финансов:
“1) Больше возможностей для управления пенсионными накоплениями и создания долгосрочных сбережений. В частности, появится возможность получать выплаты в особых жизненных ситуациях (потеря кормильца, а также заболевания, требующие дорогостоящего лечения) и государственное софинансирование (до 36 тысяч рублей ежегодно в течение 10 лет), оформить налоговые вычеты, а также возможность гибко выбирать сроки и способы получения выплат;
2) кроме этого, вложенные средства можно передавать по наследству, что позволяет рассматривать ПДС как элемент долгосрочного финансового планирования для семьи;
3) дополнительно будет обеспечена гарантия сохранности личных внесенных средств и накопленного дохода в сумме до 2,8 млн рублей. Это в 2 раза больше, чем в других финансовых институтах.
Управление инвестициями пенсионных накоплений так же, как и сейчас, останется под контролем ВЭБ. Средства пенсионных накоплений, переведенные в ПДС, продолжат инвестироваться на тех же консервативных принципах. Это позволит обеспечить безопасный подход к управлению средствами”.
Однако тут же добавляется, что при всем при том “для управления средствами под контролем ВЭБ будет создан уполномоченный НПФ с обязательным государственным участием”. То есть госкорпорация будет контролировать средства, но не будет ими управлять.
Наконец, сообщает Минфин, “для тех, у кого пенсионные накопления находятся в НПФ, будут открыты счета ПДС в выбранных ранее фондах, на которые будут переведены средства накопительной пенсии. Переход из системы накоплений в систему долгосрочных сбережений будет бесшовным и автоматическим. При этом граждане, вне зависимости от того, где будет открыт счет ПДС (в уполномоченном НПФ или в ранее выбранном НПФ), смогут в течение 2 лет в рамках переходного периода выбрать любой НПФ для управления своими сбережениями без потери инвестиционного дохода”.
Таким образом, граждан как бы одновременно уверяют и в том, что станет лучше, и в том, что они ничего не почувствуют. С другой стороны, в свое время и переход “молчунов” под крыло ВЭБ.РФ тоже был и автоматическим, и бесшовным. Так что говорить о происходящем как о чем-то заведомо плохом, наверное, не стоит. Другой вопрос - вынесет ли Минфин данный законопроект на обсуждение Российской трехсторонней комиссии по регулированию социально-трудовых отношений. И, конечно, как будет проходить его обсуждение в Госдуме. Учитывая, что вступление законопроекта в действие намечено на апрель, правительство явно рассчитывает на принятие закона уже до конца текущей думской сессии.
Давид Кришталь, заместитель председателя ФНПР:
- Дело в том, что еще в 2014 году была заморожена выплата накопительной части пенсионного обеспечения. А с 2024 года предлагается пенсионные накопления перевести в разряд сбережений, что уже несколько другое. Мы, профсоюзы, всегда говорили, что накопительная часть пенсии должна формироваться только на добровольных началах. И система долгосрочных сбережений тоже должна быть добровольной, но особой популярностью в народе она пока не пользуется. Люди неохотно вкладывают свои деньги в ПДС. В результате принято решение попробовать сделать это обязательным. Конечно, мы против такой обязательности. Куда каждый человек считает нужным, пусть туда и вкладывает свои честно заработанные деньги. Вопрос, работоспособна ли будет система, пусть и в предложенном сейчас виде, открыт, потому что тут все зависит от доходности вложенных средств. Но, как бы то ни было, этот законопроект Минфина нужно обсуждать в РТК с участием всех социальных партнеров.

 Читайте нас в Яндекс.Дзен, чтобы быть в курсе последних событий



Чтобы оставить комментарий войдите или зарегистрируйтесь на сайте
Чтобы оставить комментарий войдите или зарегистрируйтесь на сайте
Если вам не пришло письмо со ссылкой на активацию профиля, вы можете запросить его повторно