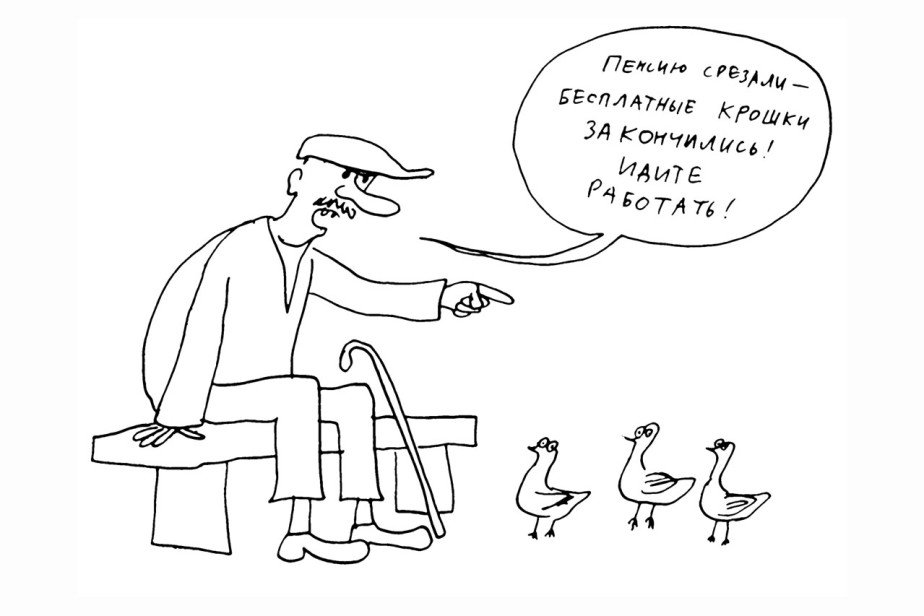
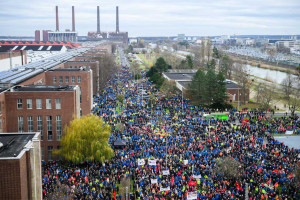
Рисунок: Дмитрий Петров / "Солидарность"
Правительства нескольких европейских стран планируют сократить или уже сокращают расходы на пенсионное обеспечение. Чехия урезает дополнительную индексацию, Франция предлагает отменить индексацию части пенсии, превышающую 1260 евро в месяц, Румыния замораживает государственные пенсии на два года, а Словакия хочет привязать пенсионный возраст к ожидаемой продолжительности жизни. “Солидарность” наблюдает за пенсионными экспериментами Европы.
В условиях бюджетного давления и старения населения европейские правительства обсуждают или уже внедряют сокращение пенсионных расходов и изменяют правила выхода на пенсию. И при этом рискуют потерять поддержку пожилых людей.
Премьер-министр Великобритании Энди Бернем предложил с 2030 года изменить механизм ежегодной индексации государственных пенсий, исключив из формулы расчета рост зарплаты. Сейчас выплаты растут по максимальному из трех показателей: инфляция, рост зарплаты или 2,5%. Если изменения примут, британские пенсионеры в течение следующих 20 лет будут терять по 1600 фунтов стерлингов (2100 долларов) в год.
По данным Организации экономического сотрудничества и развития (ОЭСР), валовой коэффициент замещения (соотношение годовых сумм первого пенсионного взноса и последней до выхода на пенсию зарплаты) в Британии составляет 44,7% для человека со средним заработком и полной карьерой. Это показывает, какую долю утраченного дохода покрывает пенсия. В Испании, по расчетам ОЭСР, эта доля - 80,4%, в Италии - 70,6%, во Франции - 56,6%, а в Германии - 42,1%. Это теоретические расчеты для человека, который начал работать в возрасте 22 лет, получал среднюю зарплату и работал непрерывно до пенсионного возраста.
В Нидерландах государство покрывает пенсией 28,6% зарплаты. Но если к этому добавить еще и корпоративные пенсионные программы (по месту работы или через профобъединения), общий показатель пенсионных выплат достигает 74,7% от заработка. В Дании аналогичная модель, в которой государственные выплаты дополняются профессиональным пенсионным обеспечением. И в Британии используется это сочетание: низкая государственная выплата - часть системы, в которой взносы работодателей и личные пенсионные взносы играют после выхода на пенсию большую роль в общем доходе.
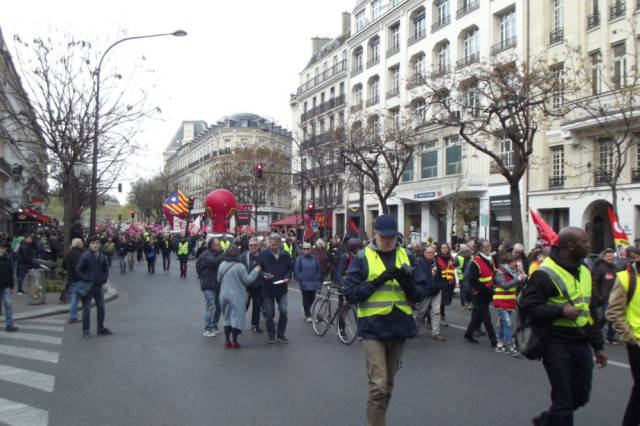
Во Франции правительство предложило ограничить индексацию пенсий выше порога в 1260 евро в месяц. Ранее массовые протесты вынудили власти отложить повышение пенсионного возраста до 64 лет до президентских выборов (2027). При этом государственные пенсионные расходы уже превышают 14% ВВП.
Старение населения Европы и растущие долги государств все больше давят на государственные пенсионные системы, а правительства пытаются согласовать пенсионные обещания с сокращающейся рабочей силой. В 2025 году в ЕС было чуть больше трех человек трудоспособного возраста на каждого человека в возрасте за 65 лет. Европейский ЦБ прогнозирует, что в еврозоне этот коэффициент вырастет с 35% (2025) до 51% (2050) и даже до 62% (2100). В Германии взносов на обязательное пенсионное страхование уже не хватает для покрытия выплат, и в этом году федеральный бюджет перечислит системе 127,4 млрд евро, а в 2027 году - уже до 132 млрд, и это крупнейшая отдельная статья бюджета.
Франция в 2025 году потратила на пенсии 422 млрд евро (14,1% ВВП и почти четверть госрасходов), но пенсионной системе все равно не хватает 5,1 млрд евро. Нагрузка особенно сильна для страны, где госдолг с 2,2 трлн евро в 2017 году, когда президент Эмманюэль Макрон вступил в должность, вырос до 3,6 трлн евро.
Растущие пенсионные расходы поглощают государственные ресурсы, которые могли бы пойти на инфраструктуру, вооружение, образование, а сопротивление реформам угрожает продлить бюджетный дефицит.
В поисках выхода в Великобритании заморожен необлагаемый минимум дохода, а индексируемые госпенсии часто превышают этот порог. Выросли налоги на доходы от сдачи жилья в аренду, на проценты от сбережений. Предложено еще активнее облагать налогом капитал и имущество, которыми владеют в основном пожилые. Но экономисты предупреждают о негативных последствиях, потому что высокие потребительские расходы старшего поколения во многом поддерживают экономику.
Во Франции пенсионная система сильно зависит от взносов сегодняшних работников. Но поскольку их все меньше, а пожилое население увеличивается, то правительство сталкивается с необходимостью повышать пенсионный возраст, сокращать пособия и наращивать заимствования. Министр финансов Франции Ролан Лескюр признал, что демографические тенденции делают поднятие пенсионного возраста все неизбежней. Однако попытка президента Макрона повысить пенсионный возраст с 62 до 64 лет вызвала массовые демонстрации, и реформа была отложена.
Свой вариант сокращения пенсионных выплат у Румынии, где государственные пенсии с 2025 года заморожены на два года, несмотря на двузначную инфляцию. Это было принято под давлением ЕС для сокращения бюджетного дефицита. В Чехии власти сократили с половины до трети величины дополнительной индексации пенсий, привязанной к росту зарплат. А Словакия планирует привязать пенсионный возраст к ожидаемой продолжительности жизни: к 2030 году он должен достичь 64 лет.
Кроме того, как отметил аналитик ОЭСР Эндрю Рейли, 20 стран - членов ОЭСР еще не утвердили законы о повышении возраста выхода на пенсию. Средний пенсионный возраст с 1970-х годов менялся медленнее роста ожидаемой продолжительности жизни. И дальнейшее старение населения, считают эксперты, потребует новых изменений в пенсионных системах: многим странам становится все труднее поддерживать прежний уровень выплат.
Дания, Швеция и Нидерланды для снижения нагрузки на бюджет предложили дополнять государственные пенсии финансированием за счет трудовых инвестиций. Но переход к таким механизмам требует существенных первоначальных затрат и дополнительных заимствований, чтобы сохранить выплаты тем, кто вышел на пенсию до введения новой системы, не успев создать накопительной части.
Во всех случаях растущее бюджетное бремя создает долгосрочную проблему для европейских инвесторов. Правительства должны искать баланс между политически чувствительными пенсионными реформами и риском все растущих затрат на обслуживание госдолга с учетом замедления экономического роста.
Что полезного может найти для себя в европейском опыте профактивист из России? Он может использовать его:
• для поиска вариантов вместо тезиса “иначе нельзя”. Страны Европы ищут разные модели. Значит, можно искать варианты - не только “затянуть пояса”, но и обсуждать взносы работодателей, накопительные элементы с гарантиями;
• для коллективных договоров. Пример Нидерландов, где государственная пенсия дополняется корпоративными схемами, - аргумент обсуждать с работодателями дополнительные пенсионные программы, а не надеяться только на государство;
• для собственной повестки. Главный интерес - не “как в Европе”, а “что из этого применимо к России”: достойный коэффициент замещения, индексация пенсий работающим пенсионерам, дополнительные корпоративные схемы, защита досрочников.

 Читайте нас в Яндекс.Дзен, чтобы быть в курсе последних событий



Чтобы оставить комментарий войдите или зарегистрируйтесь на сайте
Чтобы оставить комментарий войдите или зарегистрируйтесь на сайте
Если вам не пришло письмо со ссылкой на активацию профиля, вы можете запросить его повторно